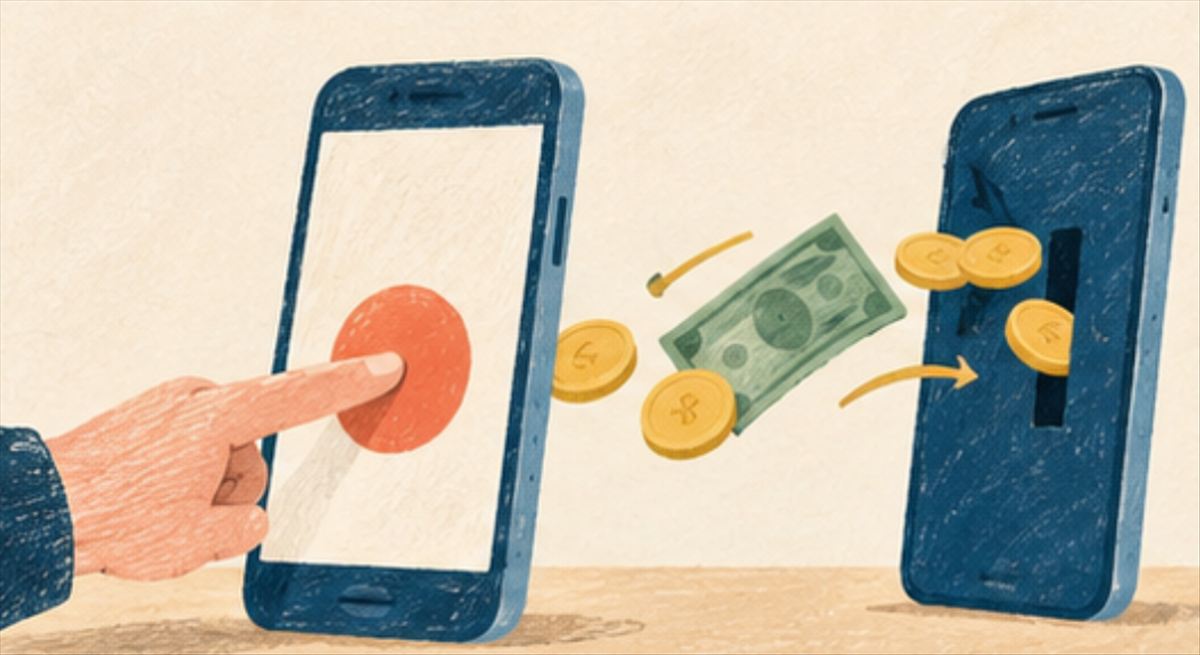
Si alguien te pide que «aceptes» un Bizum para cobrar, te está pidiendo que pagues. Esa es la idea que desmonta la mayoría de los timos con Bizum, y conviene tenerla clara antes de vender algo de segunda mano o de contestar a un mensaje que habla de un dinero enviado «por error».
Para quién es esta guía: para cualquiera que use Bizum desde la app de su banco y quiera distinguir en tres segundos un cobro de un pago. Al terminar sabrás cómo funciona de verdad una solicitud, cuáles son los engaños más repetidos según el Banco de España, INCIBE y la propia Bizum, y qué hacer si ya has aceptado.
Lo primero que hay que asumir es incómodo: en estos fraudes el sistema no falla. Como explica el blog de Bizum, el problema «siempre viene dado porque un usuario es engañado para hacer un envío de dinero proactivo». El dinero sale porque tú lo autorizas.
¿Qué es exactamente una solicitud de Bizum?
Una solicitud es una petición para que tú envíes dinero a quien la crea; si la aceptas, el dinero sale de tu cuenta. Si la rechazas o la ignoras, no pasa nada.
Bizum lo describe así en su página de envíos y solicitudes: quien pide el dinero introduce el importe y el destinatario, y este tiene 7 días para aceptar antes de que caduque. Al recibirla, la app de tu banco te avisa. La propia compañía da la instrucción clave: lee el mensaje con calma, entra en los detalles y, «si tienes dudas, rechaza la solicitud». Hasta que no la aceptes, el dinero no se mueve.
Recibir dinero, en cambio, no te pide nada. El Banco de España lo resume en una frase que debería estar impresa en todas las apps bancarias: si recibes un Bizum, el dinero se ingresa automáticamente en tu cuenta; si te piden confirmar algo, desconfía, porque probablemente se trata de un pago que vas a hacer, no de un ingreso.
Los cinco timos que más se repiten
Cambia el decorado, pero el mecanismo es casi siempre el mismo: conseguir que aceptes una solicitud creyendo que cobras, o que envíes dinero creyendo que devuelves.
El Bizum inverso en compraventas. El estafador se hace pasar por comprador en una plataforma de segunda mano y, en vez de pagarte, te envía una solicitud. El Centro Europeo del Consumidor, del Ministerio de Consumo, sitúa esta práctica sobre todo en Milanuncios, Wallapop o Vinted. La víctima cree que es un trámite y autoriza el pago.
La falsa devolución. Te llega un SMS o un mensaje diciendo que te han enviado dinero por error y te piden que lo devuelvas. El Banco de España advierte de que muchas víctimas aceptan la solicitud sin comprobar si de verdad recibieron algo, y añade un matiz que pocos conocen: a veces el dinero sí llega, pero sale de una cuenta ya comprometida. Por eso recomienda hablar con tu banco antes de devolver cualquier ingreso que no esperabas.
El falso organismo público. Bizum recoge en su guía para evitar estafas un fraude que suplanta a la Seguridad Social con la excusa de devolverte dinero. El remitente puede aparecer incluso como «TGSS» para dar credibilidad. Lo que llega no es un ingreso, sino una petición de cobro.
El pago por adelantado. Aquí el estafador es el vendedor: anuncia algo a buen precio y pide parte o todo el dinero antes del envío, que nunca llega.
El conocido que pide dinero. Mensajes de un supuesto contacto con una urgencia. INCIBE aconseja confirmar la identidad de quien te pide dinero «a través de otro medio», por ejemplo una llamada. Con las voces e imágenes falsas generadas con IA, ese segundo canal ya no es un exceso de celo.
¿Hace falta algún código o clave para recibir un Bizum?
No. Para recibir un Bizum no tienes que dar claves bancarias, códigos ni números de cuenta a nadie. Si alguien te los pide para «enviarte» dinero, es una estafa.
Bizum es explícita: si vas a ser tú quien reciba el dinero, «no hace falta que introduzcas tus credenciales bancarias», y ni el banco ni Bizum te van a pedir el número de cuenta. Si alguien lo hace en su nombre, no respondas. Tampoco tiene sentido que un comprador necesite que le leas un código que te ha llegado al móvil: ese código sirve para autorizar operaciones tuyas.
Este patrón se parece mucho al de cualquier otro fraude por mensaje, y las señales que delatan un phishing son las mismas: prisa, enlaces externos y peticiones de datos que nadie legítimo necesita.
Ya he aceptado: ¿qué hago ahora?
Llama a tu banco cuanto antes y denuncia ante la Policía Nacional o la Guardia Civil con todas las pruebas. Pero no cuentes con deshacer la operación desde la app.
Bizum reconoce en su blog que un Bizum no se puede anular: la operación llega en segundos y es irrevocable una vez confirmada. Lo que sí juega a tu favor es el rastro. Según la compañía, todas las operaciones quedan registradas con los datos de quien recibió el dinero, y Bizum los facilita a las autoridades cuando estas los solicitan dentro de una investigación.
El orden práctico, combinando lo que piden el Banco de España, INCIBE y Bizum:
- Contacta con tu banco. Puede orientarte y valorar si se puede recuperar algo; Bizum menciona la posibilidad de pedir una retrocesión, como en una transferencia.
- Guarda pruebas: capturas de los mensajes, del anuncio, números de teléfono e importes.
- Denuncia ante la Policía Nacional o la Guardia Civil.
- Pide ayuda gratuita en el 017 de INCIBE, también disponible por WhatsApp.
- Si el banco no resuelve tu reclamación, INCIBE recuerda que puedes acudir al Banco de España.
Hay algo que limita los daños: Bizum fija límites por operación, día y mes, y tu banco puede establecer los suyos dentro de ellos. Bajarlos en la app si apenas usas Bizum es una forma barata de acotar un error.
Mi lectura es que Bizum y los bancos han trasladado al usuario una carga de diseño que no le corresponde. Que «aceptar» signifique pagar en una pantalla que se parece mucho a la de cobrar es exactamente el hueco que explotan estos timos, y las advertencias en blogs no lo cierran. Mientras la interfaz no cambie, la defensa es una regla mental de una línea: cobrar nunca requiere aceptar nada.
Y si vendes algo de segunda mano, añade otra: el comprador te envía el dinero, tú no confirmas nada. Si te pide lo contrario, la venta ha terminado.